FinTech
Encaissements, réconciliation et traçabilité — sans tableur
Des flux d’argent suivis à la transaction près, des comptes qui tombent juste, et une piste d’audit consultable.
- 30 minutes, gratuit
- Plan écrit et chiffré
 FinTech · Maroc
Panorama du secteur
Où en est le secteur FinTech au Maroc
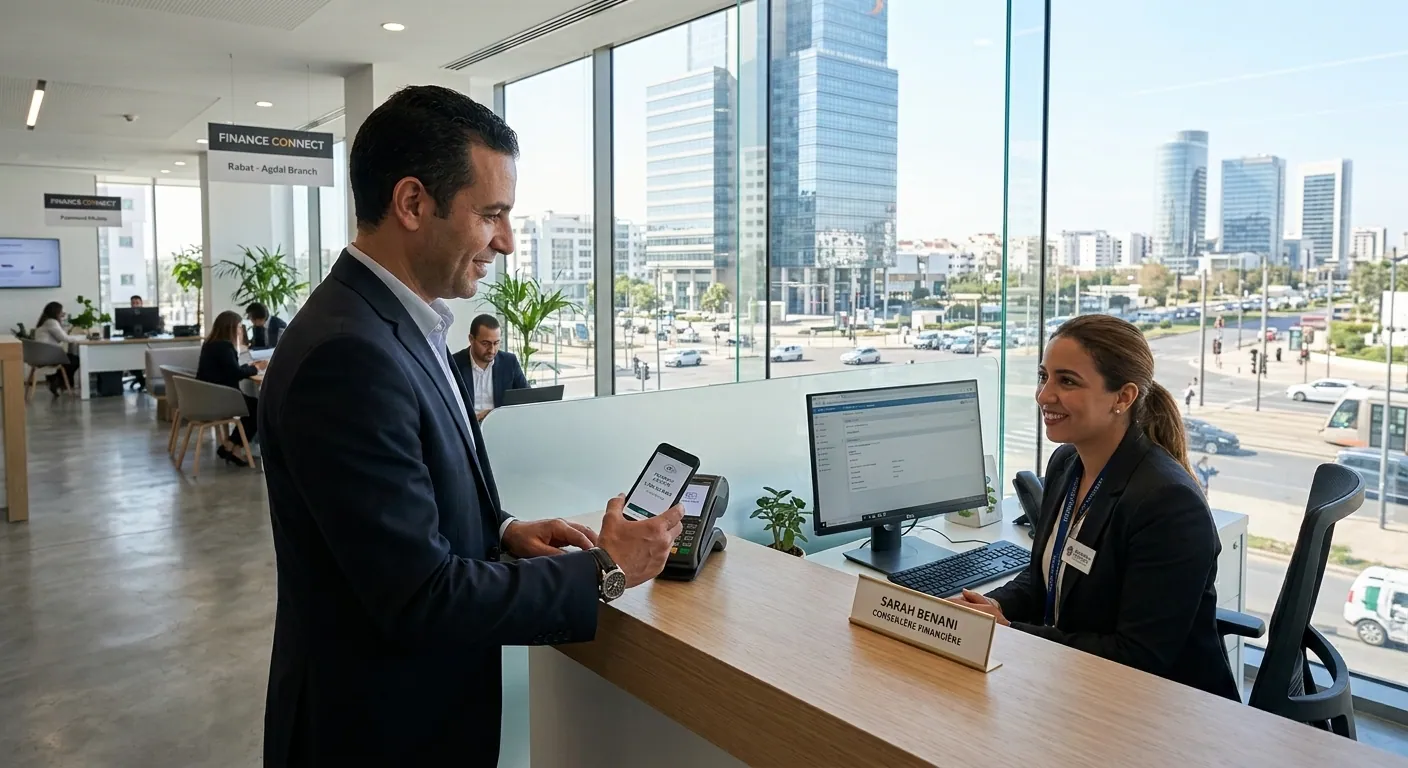
La finance digitale marocaine est entrée dans sa phase d'industrialisation : paiement mobile, agrégation de comptes, crédit à la consommation digitalisé, services d'encaissement pour marchands, outils de gestion financière personnelle. L'usage suit, porté par un taux d'équipement mobile élevé et une population jeune.
Mais la FinTech est le seul secteur où l'informatique n'est pas un support : elle est le produit. Un parcours d'inscription, un moteur de règles, un journal d'opérations ou un dispositif de lutte contre la fraude ne sont pas des écrans, ce sont des engagements. La conformité — KYC, traçabilité, protection des données personnelles — n'est pas une couche ajoutée à la fin, elle structure l'architecture dès le premier jour.
La transformation digitale, ici, consiste moins à digitaliser un processus existant qu'à construire un système auditable : identité vérifiée, opérations immuables, réconciliation automatique, séparation des environnements, pistes d'audit exploitables par un régulateur ou un partenaire bancaire.
Le facteur décisif reste l'intégration : passerelles de paiement, banques partenaires, opérateurs télécoms, agrégateurs, systèmes d'information marchands. Une FinTech qui ne maîtrise pas ses intégrations ne maîtrise ni ses délais, ni ses coûts, ni sa disponibilité.
La conformité d'abord
KYC, traçabilité et rétention des données se décident dans l'architecture, pas dans une mise à jour ultérieure.
Réconciliation quotidienne
Sans rapprochement automatique des flux, l'écart se découvre en fin de mois et se paie en temps.
Intégrations critiques
PSP, banques, opérateurs : chaque interface est un risque d'indisponibilité à traiter explicitement.
Sécurité démontrable
Chiffrement, secrets, habilitations, journalisation : il faut pouvoir le prouver, pas l'affirmer.
Feuille de route
Comment on mène une transformation digitale dans ce secteur
Cinq phases, dans cet ordre. Chacune livre quelque chose d'utilisable en production : on ne passe à la suivante qu'une fois la précédente adoptée par les équipes.
Étape 1 : Cadrage produit et conformité
2 à 3 semainesParcours utilisateur, obligations applicables, données collectées, durées de conservation, rôles et habilitations.
Livrable : Spécification et schéma de données
Étape 2 : Socle technique sécurisé
5 à 8 semainesAuthentification forte, gestion des secrets, environnements séparés, journal d'opérations immuable.
Livrable : Socle auditable en préproduction
Étape 3 : Parcours client et paiements
6 à 10 semainesInscription avec vérification d'identité, encaissement, portefeuille, notifications et support intégré.
Livrable : Parcours de bout en bout
Étape 4 : Réconciliation et pilotage
4 à 6 semainesRapprochement automatique, tableaux de bord risques et encaissements, alertes sur anomalies.
Livrable : Back-office d'exploitation
Étape 5 : Détection et automatisation
En continuScoring de fraude, règles métier évolutives, automatisation du support de premier niveau.
Livrable : Réduction du risque opérationnel
Ce que ça change
Les quatre leviers qui portent le retour sur investissement
Nous chiffrons ces leviers avec vous au cadrage, sur vos volumes : c'est ce qui décide de l'ordre des chantiers.
Temps d'inscription réduit
Un KYC bien conçu transforme l'abandon en activation, sans baisser le niveau de contrôle.
Écarts de caisse maîtrisés
La réconciliation automatique évite les heures passées à chercher quelques centimes.
Audits préparés d'avance
Traçabilité et pistes d'audit disponibles sur demande, sans mobiliser l'équipe technique.
Disponibilité tenue
Supervision et reprise sur incident : la confiance se perd en une panne mal gérée.
À éviter
Les erreurs qui coûtent le plus dans ce secteur
Traiter la conformité en fin de projet
Reprendre un modèle de données pour l'auditabilité coûte plus cher que de le concevoir ainsi.
Dépendre d'un seul prestataire de paiement
Une interface indisponible arrête le produit. Le multi-fournisseur se prépare tôt.
Reporter la supervision
Sans journalisation ni alertes, l'incident est signalé par les clients avant d'être détecté.
Solutions mobilisées
Ce que nous déployons concrètement
Logiciel métier
Sur mesure, calé sur vos processus réels
Voir le serviceERP
Achats, stocks, ventes, facturation
Voir le serviceCRM
Prospects, relances, pipeline
Voir le serviceApplications mobiles
iOS et Android pour vos équipes terrain
Voir le serviceAutomatisation & intégration
Vos outils reliés, plus de ressaisie
Voir le serviceIntelligence artificielle
Assistants, extraction, prévision
Voir le service
Ce qui vous coûte le plus cher aujourd'hui
La réconciliation prend des jours
Relevés d’un côté, transactions de l’autre, et un tableur au milieu.
Impossible de retrouver une opération
Sans piste d’audit, chaque litige devient une enquête.
Les tableaux de bord arrivent trop tard
On pilote avec les chiffres du mois dernier.
Ce que nous livrons
Les modules que nous déployons en fintech
- 01
Encaissements multicanaux
Carte, virement, espèces, portefeuille mobile : un seul journal.
- 02
Réconciliation automatique
Rapprochement des relevés et des transactions, écarts signalés.
- 03
Piste d’audit
Qui a fait quoi, quand, et sur quelle opération — sans exception.
- 04
Habilitations
Chaque rôle voit et fait exactement ce qu’il doit.
- 05
Tableaux de bord temps réel
Encours, impayés, volumes, par canal et par période.
- 06
Exports comptables
Des fichiers que votre comptable accepte sans retraitement.
Avant, après
Avant
Rapprochement fait à la main sur tableur
Après
Écarts détectés automatiquement
Avant
Historique dispersé entre plusieurs outils
Après
Une piste d’audit unique et consultable
Avant
Reporting mensuel reconstitué
Après
Tableau de bord à jour en continu
Notre expérience
Bztamy
Notre écosystème marocain de finance personnelle — application, academy, communauté et assistant IA — présenté au GITEX Africa 2026. En cours de déploiement.
Questions fréquentes
Ce qu'on nous demande en fintech
Une question qui n'est pas là ? Posez-la pendant le diagnostic.
Gérez-vous la conformité ?
Nous construisons les traces, les habilitations et les exports dont votre conformité a besoin ; le cadre réglementaire reste défini avec vos conseils.
Où sont hébergées les données ?
Selon votre exigence : hébergement au Maroc ou en Europe, décidé au cadrage.
Peut-on connecter nos outils existants ?
Oui, via des interfaces standard, plutôt que de tout remplacer.
30 minutes pour savoir quoi construire en premier — et ce que ça coûte
Vous repartez avec un compte rendu écrit et une fourchette de budget, que vous travailliez avec nous ou non.